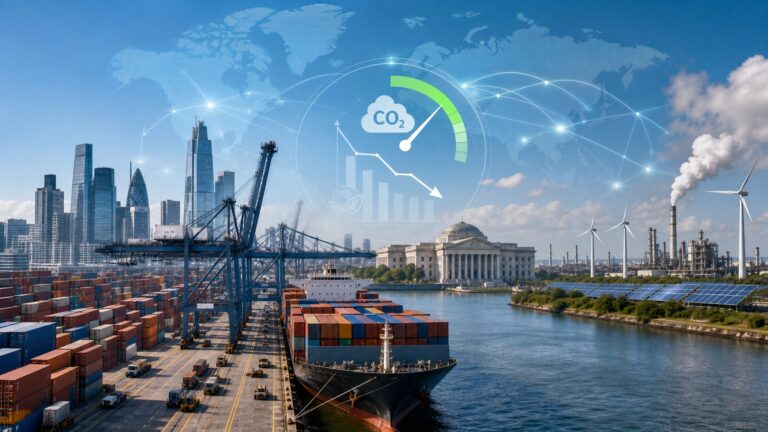
answering-faithfreedom.org – Pajak karbon internasional menjadi alat penting bagi negara maju untuk mengurangi emisi dan mendorong penggunaan energi yang lebih bersih. Kebijakan ini mengubah cara perusahaan menghitung biaya produksi, terutama bagi industri yang bergantung pada bahan bakar fosil.
Penerapan pajak karbon dapat menekan emisi, tetapi juga berisiko meningkatkan biaya perdagangan dan memengaruhi daya saing negara berkembang. Karena itu, kerangka kebijakan, mekanisme pemungutan, serta dampaknya terhadap arus barang perlu dikaji secara cermat.
Perbedaan aturan, beban administrasi, dan potensi konflik dagang menjadi tantangan utama. Pembahasan ini menguraikan kebijakan pajak karbon di negara maju serta pengaruhnya terhadap perdagangan global.
Kerangka Kebijakan dan Mekanisme Pajak Karbon di Negara Maju
Negara maju memakai harga karbon untuk mengurangi emisi dengan biaya yang terukur. Kebijakannya mencakup pajak langsung, sistem perdagangan emisi, serta aturan pelaporan dan penyesuaian karbon untuk mencegah perpindahan produksi ke negara dengan aturan lebih longgar.
Tujuan Dekarbonisasi dan Prinsip Penetapan Harga Karbon
Pajak karbon menetapkan biaya atas setiap ton emisi karbon dioksida ekuivalen (CO₂e). Biaya tersebut mendorong perusahaan mengurangi penggunaan batu bara, minyak, dan gas, lalu beralih ke energi terbarukan, teknologi hemat energi, atau proses produksi rendah emisi.
Pemerintah biasanya menetapkan harga berdasarkan biaya sosial karbon, target pengurangan emisi, dan kemampuan sektor usaha untuk beradaptasi. Kebijakan yang baik memakai jadwal kenaikan tarif secara bertahap agar perusahaan dapat menyusun investasi jangka panjang.
Pendapatan pajak dapat digunakan untuk mengurangi pajak lain, mendukung rumah tangga berpendapatan rendah, membiayai energi bersih, atau membantu industri yang menghadapi persaingan impor. Sistem pengukuran, pelaporan, dan verifikasi harus berjalan konsisten agar jumlah emisi yang dikenai pajak dapat dipercaya.
Perbandingan Pendekatan Uni Eropa, Kanada, dan Jepang
Uni Eropa mengandalkan EU Emissions Trading System (EU ETS) sebagai instrumen utama. Sistem ini menetapkan batas emisi dan mewajibkan perusahaan menyerahkan izin untuk setiap ton emisi. Melalui Carbon Border Adjustment Mechanism (CBAM), Uni Eropa juga mengenakan biaya karbon pada impor tertentu, seperti baja, semen, aluminium, pupuk, listrik, dan hidrogen.
Kanada memakai pendekatan gabungan. Negara tersebut menerapkan harga minimum karbon nasional melalui sistem pajak bahan bakar dan skema perdagangan berbasis output untuk industri besar. Provinsi dapat menjalankan sistem sendiri selama memenuhi standar federal.
Jepang lebih banyak menggunakan pajak karbon dengan tarif relatif rendah dan program perdagangan emisi yang berkembang bertahap. Tokyo juga memperluas dukungan bagi hidrogen, energi terbarukan, dan teknologi penangkapan karbon melalui kebijakan GX, sehingga pengurangan emisi berjalan bersama kebijakan industri.
Peran Sistem Perdagangan Emisi dan Instrumen Fiskal
Sistem perdagangan emisi menetapkan batas total emisi, lalu memungkinkan perusahaan memperjualbelikan izin. Perusahaan yang menurunkan emisi dengan biaya rendah dapat menjual izin berlebih, sedangkan perusahaan dengan biaya pengurangan tinggi dapat membeli izin. Mekanisme ini memberi fleksibilitas, tetapi memerlukan batas emisi yang ketat dan pengawasan pasar.
Instrumen fiskal bekerja melalui pajak karbon, penghapusan subsidi bahan bakar fosil, kredit pajak, dan belanja pemerintah. Kredit pajak dapat menurunkan biaya proyek energi bersih, sedangkan pajak karbon membuat kegiatan beremisi tinggi menjadi lebih mahal.
Pemerintah juga perlu mencegah kebocoran karbon, yaitu perpindahan produksi ke negara dengan aturan lingkungan yang lebih lemah. Perlindungan dapat berbentuk alokasi izin sementara, bantuan teknologi, atau penyesuaian karbon di perbatasan yang mengikuti aturan perdagangan internasional.
Dampak terhadap Perdagangan Global dan Tantangan Implementasi
Pajak karbon dapat mengubah harga barang berdasarkan jumlah emisi yang dihasilkan selama proses produksi. Perbedaan aturan, metode pengukuran, dan kemampuan ekonomi antarnegara juga dapat memengaruhi arus perdagangan serta hubungan dagang.
Mekanisme Penyesuaian Karbon di Perbatasan
Mekanisme penyesuaian karbon di perbatasan mengenakan biaya tambahan pada barang impor yang memiliki emisi tinggi. Uni Eropa menerapkan Carbon Border Adjustment Mechanism (CBAM) untuk sektor seperti semen, besi dan baja, aluminium, pupuk, listrik, serta hidrogen. Importir perlu melaporkan emisi yang terkandung dalam produknya dan membeli sertifikat karbon sesuai kewajiban yang berlaku.
Biaya tersebut dapat dikurangi jika negara asal sudah mengenakan pajak karbon atas emisi yang sama. Sistem ini bertujuan mencegah pengalihan produksi ke negara dengan aturan lingkungan yang lebih longgar. Namun, penerapannya membutuhkan data emisi yang akurat, metode penghitungan yang seragam, dan pemeriksaan dokumen yang ketat.
Perusahaan eksportir menghadapi kebutuhan baru, seperti pencatatan emisi per fasilitas, verifikasi pihak ketiga, dan pelaporan berkala. Produsen yang tidak memiliki sistem data yang memadai dapat menghadapi biaya administrasi lebih tinggi atau penetapan emisi standar yang kurang menguntungkan.
Risiko Kebocoran Karbon dan Daya Saing Industri
Kebocoran karbon terjadi ketika perusahaan memindahkan produksi ke negara yang memiliki kebijakan karbon lebih ringan. Emisi global tidak banyak berkurang, tetapi negara dengan aturan ketat dapat kehilangan investasi, lapangan kerja, dan pangsa pasar.
Sektor yang memakai banyak energi, seperti baja, semen, bahan kimia, dan aluminium, menghadapi risiko paling besar. Pajak karbon dapat menaikkan biaya listrik, bahan bakar, dan bahan baku. Jika pesaing dari negara lain tidak menanggung biaya serupa, produk domestik dapat menjadi lebih mahal di pasar internasional.
Pemerintah dapat mengurangi risiko tersebut melalui beberapa langkah:
- memberikan dukungan sementara bagi industri yang rentan;
- mempercepat penggunaan energi terbarukan dan teknologi rendah emisi;
- menetapkan standar emisi yang jelas dan bertahap;
- mencegah subsidi yang tidak transparan atau mengganggu persaingan.
Dukungan itu perlu dirancang secara terbatas agar tidak mempertahankan teknologi yang boros energi.
Implikasi bagi Negara Berkembang dan Kepatuhan WTO
Negara berkembang dapat menghadapi penurunan daya saing ketika produk ekspornya dikenai biaya karbon di pasar negara maju. Dampaknya paling terasa pada produsen kecil yang belum memiliki alat ukur emisi, tenaga ahli, atau akses pembiayaan untuk memperbarui teknologi.
Biaya kepatuhan juga dapat meningkatkan harga ekspor. Negara berkembang perlu membangun sistem inventarisasi emisi, memperkuat laboratorium pengujian, dan menyediakan pedoman bagi perusahaan. Kerja sama teknis serta pendanaan iklim dapat membantu proses tersebut.
Kebijakan perbatasan harus memperhatikan aturan Organisasi Perdagangan Dunia (WTO), terutama prinsip perlakuan yang setara terhadap produk impor dan domestik. Perbedaan biaya hanya dapat dibenarkan jika didasarkan pada tujuan lingkungan yang jelas, diterapkan secara konsisten, dan tidak digunakan sebagai perlindungan terselubung bagi industri dalam negeri. Transparansi metode serta konsultasi dengan mitra dagang dapat mengurangi risiko sengketa.
About the Author